Domain fussballpartys.de kaufen?
Wir ziehen mit dem Projekt
fussballpartys.de um.
Sind Sie am Kauf der Domain
fussballpartys.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fussballpartys.de kaufen?
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
Ist ein Kredit eine Verbindlichkeit?
Ist ein Kredit eine Verbindlichkeit? Ja, ein Kredit ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Durch die Aufnahme eines Kredits verpflichtet sich der Kreditnehmer, das geliehene Geld plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Die Rückzahlung des Kredits erfolgt in der Regel in regelmäßigen Raten über einen bestimmten Zeitraum. Somit stellt ein Kredit eine Verbindlichkeit dar, da der Kreditnehmer dazu verpflichtet ist, das geliehene Geld zurückzuzahlen. **
Ähnliche Suchbegriffe für Verbindlichkeit
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Noris Spiele - Spaß am RechnenMit dem Lernspiel „Spaß am Rechnen“ von NORIS SPIELE wird der Einstieg in die Welt der Mathematik zu einem unterhaltsamen Abenteuer für Kinder ab 5 Jahren. Verschiedene Rechenspiele führen spielerisch an das Addieren und Subtrahieren im Zahlenraum bis 20 heran. geeignet für 1 bis 4 Spieler von Pädagogen empfohlenes Lernkonzept vermittelt Zahlen, Mengen und erste Rechenaufgaben umfangreiches Spielmaterial mit 16 Bildtafeln und 105 Zahlen-Kärtchen Das Spielprinzip ist so gestaltet, dass Kinder schrittweise an die Mathematik herangeführt werden. Zunächst können anschauliche Rechenaufgaben nachgelegt und Zahlen den passenden Mengenbildern zugeordnet werden. Später ermöglichen die Materialien auch das Rechnen mit abstrakten Mengen. Die beidseitig bedruckten Bildtafeln, Rechenstreifen und Bälle als konkretes Rechenmaterial sorgen für abwechslungsreiche und verständliche Lernfortschritte.10,39 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Adlung Spiele Spaß im Auto 263584"Wie lange dauert es noch?" Wer kennt das nicht: Die Vorfreude auf Urlaub, Wochenende, Freizeitpark, Zoo oder zum Einkauf ist groß. Doch kaum sitzen alle im Auto,... 1x Spaß im Auto Anleitung in: GB,DE,IT,NL,FR (teilweise nur als Download)8,77 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter

-
Ist ein Darlehen eine Verbindlichkeit?
Ist ein Darlehen eine Verbindlichkeit? Ja, ein Darlehen ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Der Darlehensnehmer ist dazu verpflichtet, den geliehenen Betrag plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Für das Unternehmen, das das Darlehen aufnimmt, wird es als Verbindlichkeit in der Bilanz ausgewiesen, da es eine finanzielle Verpflichtung darstellt. Insgesamt ist ein Darlehen also eine Form von Verbindlichkeit, die in der Buchhaltung und Finanzplanung berücksichtigt werden muss. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
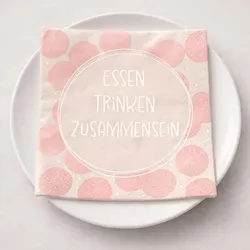
Serviette Essen Trinken ZusammenseinServiette „Essen Trinken Zusammensein“ quadratisch Die stilvolle Serviette „Essen Trinken Zusammensein“ bringt Gemütlichkeit und Lebensfreude auf Deinen gedeckten Tisch. Mit ihrem harmonischen Farbdesign in Beige, Rosa und Weiß sowie dem liebevollen Schriftzug sorgt sie für eine warme und einladende Atmosphäre. Das moderne Kreismotiv mit zarten Punkten verleiht den Servietten eine elegante und zugleich verspielte Ausstrahlung. Dadurch passen sie perfekt zu gemütlichen Familienessen, Brunches, Kaffeerunden oder geselligen Abenden mit Freunden. Diese dekorativen Papierservietten verbinden stilvolles Design mit praktischer Alltagstauglichkeit und setzen liebevolle Akzente bei jeder Tischdekoration. Produktart: Serviette Motiv: Kreismotiv mit Schriftzug Form: Quadratisch Material: Papier Farbe: Beige, Rosa, Weiß Muster: Gepunktet 3-lagig Lebensmittelgeeignet FSC-zertifiziert 20 Servietten pro Packung Maße gefaltet: ca. 16,5 x 16,5 cm Maße ungefaltet: ca. 33 x 33 cm3,99 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
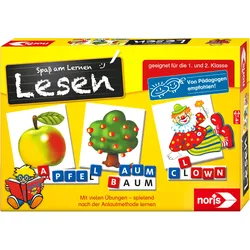
Noris Spiele - Spaß am LesenMit dem Lernspiel "Spaß am Lesen" von Noris Spiele wird das Lesenlernen zu einem unterhaltsamen Abenteuer für Kinder der ersten und zweiten Klasse. Spielerisch werden die Grundlagen des Lesens und Schreibens vermittelt und der Grundwortschatz gefestigt. geeignet für 1 bis 4 Spieler ab 5 Jahren basiert auf der bewährten Anlautmethode umfangreiches Spielmaterial mit 81 Bild-Kärtchen und 140 Buchstaben inklusive 34 Wortstreifen mit Signalwörtern mit vielen verschiedenen Spielvorschlägen und Übungen Das Konzept dieses Spiels wurde speziell für Leseanfänger entwickelt und wird von Pädagogen empfohlen. Kinder lernen, Wortbilder zu erfassen und können sogar eigene kleine Geschichten gestalten. Die beiliegende Spielanleitung enthält neben den Regeln auch zahlreiche Übungsvorschläge und Kommentare, die den Einstieg erleichtern und für langanhaltenden Spielspaß sorgen.10,39 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Noris Spiele - Spaß am RechnenMit dem Lernspiel „Spaß am Rechnen“ von NORIS SPIELE wird der Einstieg in die Welt der Mathematik zu einem unterhaltsamen Abenteuer für Kinder ab 5 Jahren. Verschiedene Rechenspiele führen spielerisch an das Addieren und Subtrahieren im Zahlenraum bis 20 heran. geeignet für 1 bis 4 Spieler von Pädagogen empfohlenes Lernkonzept vermittelt Zahlen, Mengen und erste Rechenaufgaben umfangreiches Spielmaterial mit 16 Bildtafeln und 105 Zahlen-Kärtchen Das Spielprinzip ist so gestaltet, dass Kinder schrittweise an die Mathematik herangeführt werden. Zunächst können anschauliche Rechenaufgaben nachgelegt und Zahlen den passenden Mengenbildern zugeordnet werden. Später ermöglichen die Materialien auch das Rechnen mit abstrakten Mengen. Die beidseitig bedruckten Bildtafeln, Rechenstreifen und Bälle als konkretes Rechenmaterial sorgen für abwechslungsreiche und verständliche Lernfortschritte.10,39 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Adlung Spiele Spaß im Auto 263584"Wie lange dauert es noch?" Wer kennt das nicht: Die Vorfreude auf Urlaub, Wochenende, Freizeitpark, Zoo oder zum Einkauf ist groß. Doch kaum sitzen alle im Auto,... 1x Spaß im Auto Anleitung in: GB,DE,IT,NL,FR (teilweise nur als Download)8,77 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Ist ein Kredit eine Verbindlichkeit?
Ist ein Kredit eine Verbindlichkeit? Ja, ein Kredit ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Durch die Aufnahme eines Kredits verpflichtet sich der Kreditnehmer, das geliehene Geld plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Die Rückzahlung des Kredits erfolgt in der Regel in regelmäßigen Raten über einen bestimmten Zeitraum. Somit stellt ein Kredit eine Verbindlichkeit dar, da der Kreditnehmer dazu verpflichtet ist, das geliehene Geld zurückzuzahlen. **
-
Ist ein Darlehen eine Verbindlichkeit?
Ist ein Darlehen eine Verbindlichkeit? Ja, ein Darlehen ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Der Darlehensnehmer ist dazu verpflichtet, den geliehenen Betrag plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Für das Unternehmen, das das Darlehen aufnimmt, wird es als Verbindlichkeit in der Bilanz ausgewiesen, da es eine finanzielle Verpflichtung darstellt. Insgesamt ist ein Darlehen also eine Form von Verbindlichkeit, die in der Buchhaltung und Finanzplanung berücksichtigt werden muss. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
Ähnliche Suchbegriffe für Verbindlichkeit
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.